بونوس بروکر میتواند به شکل پاداش خوشآمدگویی، اعتبار واریزی، ریبیت یا طرح معاملاتی ارائه شود، اما همه این مدلها ارزش یکسانی ندارند. بعضی طرحها فقط قدرت خرید را افزایش میدهند، برخی قابل ضرر هستند و بعضی پس از تکمیل حجم امکان برداشت پیدا میکنند. برای نمونه، بونوس آلپاری ممکن است در دورههای مختلف با شرایط متفاوت فعال شود و کاربر باید زمان ثبتنام قوانین همان کمپین را بررسی کند.
پیش از ثبت نام بروکر بهتر است ابتدا نوع حساب، هزینه معامله، امکان برداشت و اعتبار خود کارگزاری بررسی شود. بونوس باید در مرحله بعد وارد تصمیم شود. اگر حساب بدون پاداش هم برای استراتژی شما مناسب است، اعتبار تشویقی میتواند مزیت جانبی باشد. اگر تنها دلیل افتتاح حساب درصد بونوس است، باید ببینید آیا اسپرد، کمیسیون، محدودیت برداشت و حجم موردنیاز باعث میشوند هزینه واقعی از ارزش پاداش بیشتر شود یا نه.
چه انواع بونوسی در بروکرها دیده میشود؟
بونوس خوشآمدگویی معمولاً برای کاربر جدید و اولین واریز طراحی میشود. درصد مشخصی از مبلغ واریزی بهصورت اعتبار به حساب اضافه میشود و ممکن است سقف داشته باشد. بونوس واریزی میتواند برای شارژهای بعدی نیز ارائه شود و شرایط متفاوتی درباره گردش یا برداشت داشته باشد. در هر دو حالت، باید مشخص شود اعتبار قابل ترید، قابل ضرر یا قابل برداشت است.
ریبیت یا کشبک از نظر ماهیت متفاوت است و بعد از معامله بخشی از هزینه را بازمیگرداند. این نوع پاداش برای تریدر پرحجم کاربرد بیشتری دارد و به جای افزایش موجودی اولیه، هزینه خالص را کاهش میدهد. بعضی بروکرها نیز مسابقه، طرح وفاداری، امتیاز معاملاتی یا پاداش معرفی دوستان دارند. بنابراین قبل از مقایسه باید نوع پاداشها را یکسان کنید و درصد دو طرح متفاوت را کنار هم قرار ندهید.
قبل از فعالسازی بونوس این ویژگیها را بررسی کنید
پاداش زمانی ارزشمند است که قوانین آن روشن و با سبک معامله هماهنگ باشد. در ادامه چهار ویژگی اصلی را بررسی میکنیم که باید پیش از فعالسازی به آنها پاسخ دهید.
قابل ضرر بودن
بونوس قابل ضرر میتواند در افت حساب باقی بماند و بخشی از مارجین را پشتیبانی کند. اگر اعتبار در سطح مشخصی حذف میشود، اثر آن بر پوزیشنهای باز باید از قبل معلوم باشد.
شرایط برداشت
ممکن است فقط سود قابل برداشت باشد یا اصل بونوس نیز پس از تکمیل گردش آزاد شود. تأثیر برداشت سرمایه اولیه بر اعتبار باقیمانده را نیز بررسی کنید.
حجم معاملاتی
بعضی طرحها برای آزادسازی به تعداد لات مشخصی نیاز دارند. این شرط باید با حجم طبیعی استراتژی مقایسه شود تا باعث اورترید نشود.
مدت اعتبار
اعتبار میتواند بعد از چند هفته یا چند ماه منقضی شود. مهلت کوتاه برای معاملهگری که فرصتهای کمی دارد ممکن است مناسب نباشد.
بونوس آلپاری را چگونه در تصمیم کلی قرار دهیم؟
آلپاری در دورههای مختلف طرحهای تشویقی ارائه کرده است و جزئیات کمپینها میتواند تغییر کند. برخی پیشنهادها به اولین واریز وابستهاند و برخی در قالب برنامههای امتیازی یا کشبک ارائه میشوند. معاملهگر نباید یک کمپین قدیمی را بهعنوان ویژگی دائمی بروکر در نظر بگیرد و بهتر است هنگام افتتاح حساب، صفحه بونوس فعال و تاریخ اعتبار آن را دوباره بررسی کند.
اگر بونوس به واریز حداقل مشخصی وابسته است، مبلغ موردنیاز باید با بودجه شخصی شما هماهنگ باشد. افزایش واریز فقط برای رسیدن به سقف بونوس منطقی نیست. همچنین اگر اعتبار فقط روی حساب خاصی فعال میشود، باید ببینید همان حساب از نظر اسپرد و کمیسیون برای استراتژی شما مناسب است یا نه. یک حساب نامناسب با بونوس بزرگ همچنان میتواند انتخاب ضعیفی باشد.
پاداش را از عملکرد معامله جدا ثبت کنید. اگر حساب ۵۰۰ دلار سرمایه شخصی و ۵۰۰ دلار اعتبار دارد، افزایش اکویتی را نباید بدون تفکیک بونوس تحلیل کرد. هدف این است که بدانید استراتژی با سرمایه واقعی چه عملکردی دارد و اعتبار تشویقی چه نقشی در مارجین یا سود قابل برداشت داشته است.
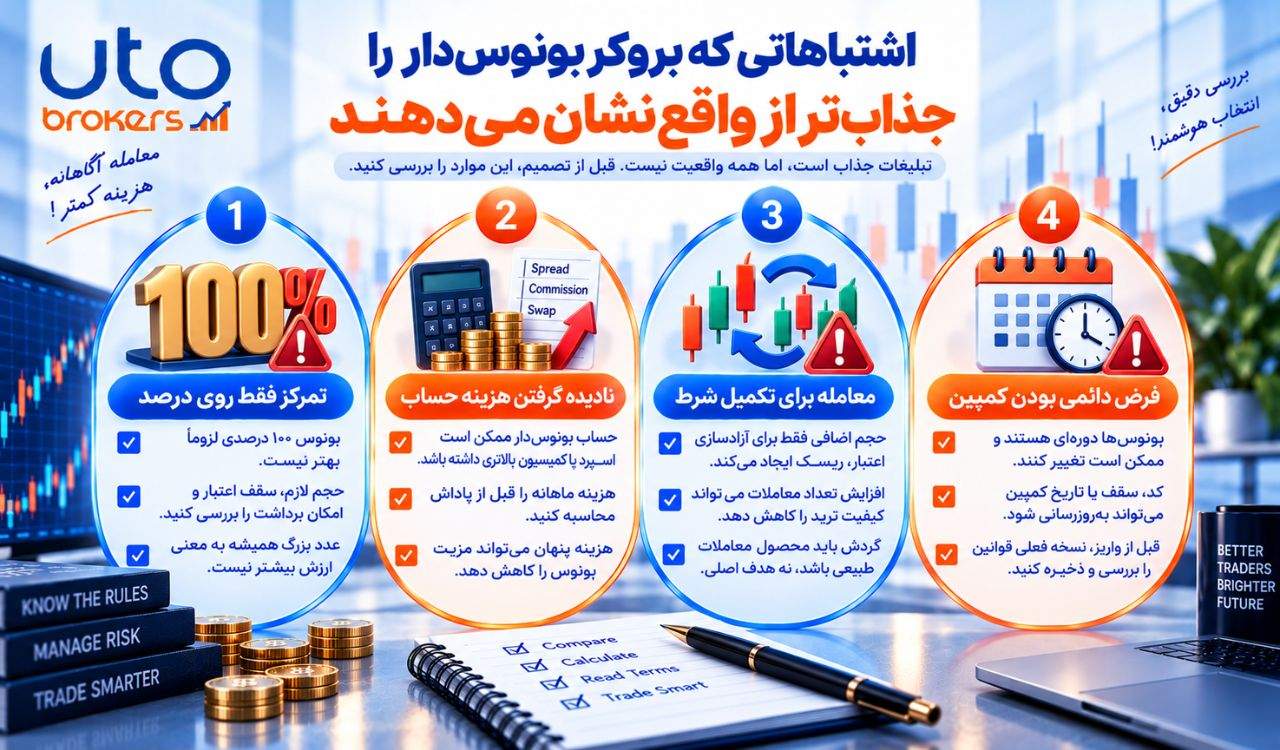
اشتباهاتی که بروکر بونوسدار را جذابتر از واقع نشان میدهند
تبلیغات معمولاً درصد بونوس را برجسته میکنند و محدودیتها در متن شرایط دیده میشوند. در ادامه چهار اشتباه را توضیح میدهیم که میتوانند ارزش واقعی پیشنهاد را پنهان کنند.
تمرکز فقط روی درصد
بونوس ۱۰۰ درصدی لزوماً از طرح ۳۰ درصدی بهتر نیست. حجم لازم، سقف اعتبار و امکان برداشت میتوانند نتیجه را کاملاً تغییر دهند.
نادیده گرفتن هزینه حساب
اگر حساب اسپرد یا کمیسیون بیشتری دارد، بخشی از مزیت بونوس در طول معاملات مصرف میشود. هزینه ماهانه را قبل از پاداش محاسبه کنید.
معامله برای تکمیل شرط
حجم اضافی فقط برای آزادسازی اعتبار، ریسک و هزینه ایجاد میکند. گردش باید محصول معاملات طبیعی باشد، نه هدف اصلی.
فرض دائمی بودن کمپین
بونوسها دورهای هستند و ممکن است کد، سقف یا تاریخ آنها عوض شود. قبل از واریز، نسخه فعلی قوانین را بررسی و ذخیره کنید.
چگونه بروکر بونوسدار را منطقی انتخاب کنیم؟
یک جدول بسازید و برای هر بروکر نوع بونوس، حداقل واریز، سقف اعتبار، قابل ضرر بودن، شرط حجم، تاریخ انقضا و اثر برداشت را بنویسید. سپس ستون جداگانهای برای اسپرد، کمیسیون، سوآپ، پلتفرم و روش برداشت اضافه کنید. این کار باعث میشود بونوس کنار کیفیت واقعی حساب دیده شود و تبلیغ یک درصد بزرگ تصمیم را کنترل نکند.
اگر دو بروکر از نظر هزینه و اجرا نزدیک هستند، بونوس شفافتر میتواند معیار جانبی باشد. اما اگر یکی از آنها مسیر برداشت بهتر یا هزینه کمتر دارد، نباید فقط به خاطر پاداش از مزیت اصلی چشمپوشی کرد. برای کاربر ایرانی، امکان احراز هویت و روش انتقال وجه نیز باید در همین جدول قرار گیرد.
قبل از افزایش سرمایه، با مبلغ محدود واریز و برداشت را آزمایش کنید. اگر بونوس فعال شده، بررسی کنید Credit مطابق توضیحات نمایش داده میشود و در کابین میتوانید زمان و شرایط آن را پیگیری کنید. پاسخهای پشتیبانی را نیز نگه دارید.
بروکر بونوسدار زمانی مناسب است که پاداش بدون تغییر استراتژی، بودجه و مدیریت ریسک به حساب اضافه شود. اگر برای دریافت یا حفظ اعتبار مجبور شوید بیشتر واریز کنید، بیشتر معامله کنید یا برداشت را به تعویق بیندازید، باید ارزش واقعی آن را دوباره محاسبه کنید.